이 글에는 제휴 링크가 포함될 수 있으며, 링크를 통해 구매 시 일정 수수료를 받을 수 있습니다. 글의 내용과 평가에는 영향을 주지 않습니다. 이 글은 투자 권유가 아니며, 투자 판단의 책임은 본인에게 있습니다.
나이키가 9월 21일자로 S&P 100 지수에서 빠집니다. 2008년에 들어갔으니 18년 만입니다. 빈자리는 델, 샌디스크, 팔로알토 네트웍스, 아리스타 네트웍스 같은 기술주가 채웁니다. 주가는 2021년 11월 고점 177달러에서 최근 38달러 선까지 78% 빠졌고, 시가총액으로는 2,300억 달러, 우리 돈 300조 원 넘게 사라졌습니다. 이번 주 국내 검색어에 ‘나이키’가 올라온 건 이 뉴스 때문입니다.
그런데 ‘나이키 굴욕’이라는 제목만 보면 놓치는 게 있습니다. 같은 기간 러닝화 시장 자체는 오히려 커졌고, 그 돈은 아식스와 호카로 갔습니다. 이 글은 나이키가 왜 이렇게 됐는지, 돈은 어디로 흘렀는지, 그리고 신발을 사는 사람과 주식을 보는 사람이 각각 지금 뭘 봐야 하는지를 나눠 정리합니다.
숫자로 보는 나이키의 5년
| 항목 | 수치 |
|---|---|
| 주가 고점 → 현재 | 177.51달러(2021.11) → 약 38달러, -78% |
| 시가총액 | 고점 약 2,800억 달러 → 2,300억 달러 증발 |
| 글로벌 운동화 점유율 | 25.9%(2022) → 22.9%(2025) |
| 중국 매출 비중 | 약 20% → 13%, 8분기 연속 감소 |
| 2026 회계연도 매출 | 464억 달러(전년과 동일), 순이익 31억 달러(-3%) |
| 4분기 채널별 | 도매 66억 달러(+4%) / 직판 41억 달러(-7%), 디지털 -12% |
| S&P 100 | 2026년 9월 21일 제외 (2008년 편입) |
왜 무너졌나: 온라인 직판에 올인한 대가
가장 많이 지목되는 원인은 유통 전략입니다. 나이키는 2020년 전후로 소매 파트너를 줄이고 자사 앱·매장으로 고객을 직접 끌어오는 D2C(소비자 직접 판매) 전략에 힘을 실었습니다. 마진이 높고 데이터도 쌓이니 이론적으로는 맞는 방향이었습니다. 문제는 나이키가 비운 매대를 아무도 그냥 두지 않았다는 겁니다. 호카와 온이 그 자리에 들어갔고, 소매점 입장에선 “나이키가 우리를 버렸으니 우리도 다른 브랜드를 밀겠다”가 됐습니다.
두 번째는 제품입니다. 에어 조던·에어 맥스의 한정판 색상 놀이에 기대는 사이 러닝화 성능 경쟁에서 밀렸습니다. 스트라바의 2025년 집계에서 아식스 노바블라스트가 1위에 오르고 나이키 페가수스는 2위로 내려왔습니다. 세 번째는 중국입니다. 한때 매출의 20%였던 중화권이 13%까지 줄었고, 미·중 관계와 현지 브랜드 성장이 겹쳐 8분기 연속 감소했습니다.
돈은 어디로 갔나: 아식스와 호카의 숫자
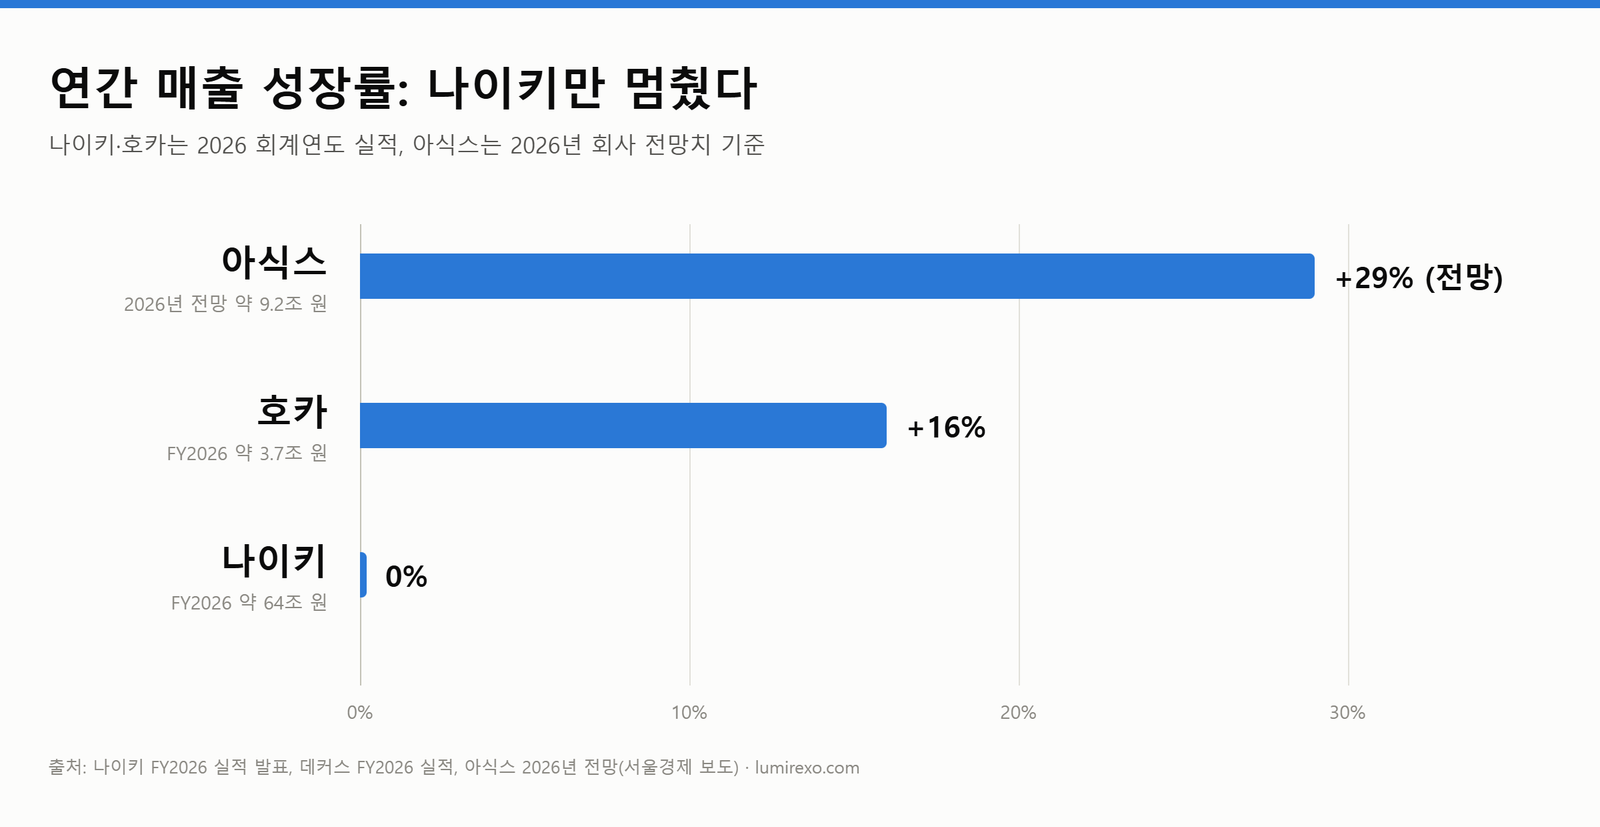
| 브랜드 | 최근 실적 | 비고 |
|---|---|---|
| 아식스 | 2026년 매출 전망 1조 500억 엔(+29%), 순이익 1,200억 엔(+22%) | 창사 이래 첫 매출 1조 엔 돌파 전망. 미국·유럽5·일본 프리미엄 러닝화 점유율 17.4%로 1위 |
| 호카(데커스) | 2026 회계연도 매출 25억 9천만 달러(+16%) | 데커스 전체 매출 54억 7천만 달러의 절반 가까이. 해외 매출 +27% |
| 나이키 | 2026 회계연도 매출 464억 달러(0%) | 규모는 여전히 압도적이지만 성장이 멈춤 |
주목할 건 규모 차이입니다. 아식스 1조 엔은 약 9조 원, 호카는 약 3조 7천억 원인데 나이키는 60조 원이 넘습니다. 나이키가 ‘망한’ 게 아니라, 성장이 멈춘 거인 옆에서 작은 브랜드들이 두 자릿수로 크고 있는 구도입니다. 아식스 CEO가 밝힌 비결도 특별하지 않습니다. “기술 개발 투자, 엄격한 이익 관리, 저마진 사업 정리.” 여기에 1993년 젤 카야노 복각이 Y2K 유행을 타면서 패션 수요까지 붙었습니다.
새 CEO의 처방 ‘Win Now’, 1년 성적표
2024년 9월 나이키에서 32년을 일한 엘리엇 힐이 CEO로 복귀했습니다. 처방은 정반대로 돌리는 것이었습니다. 도매 파트너와 다시 손잡고, 라이프스타일보다 스포츠 성능 제품에 힘을 싣는 ‘Win Now’ 전략입니다. 1년 뒤 성적표를 보면 도매 매출은 4% 늘었고 러닝 카테고리는 두 분기 연속 20% 이상 성장했습니다. 대신 자사 디지털 채널은 12% 줄었습니다. 의도한 대로 무게중심이 옮겨가는 중이라는 뜻입니다.
4분기 순이익이 11억 달러로 전년 대비 407% 늘어난 건 겉보기엔 화려하지만, 관세 환급 9억 8,600만 달러가 한 번에 잡힌 효과입니다. 이를 빼면 매출은 여전히 정체이고 연간 순이익은 3% 줄었습니다. 재고 75억 달러는 1년째 그대로입니다. 즉 ‘바닥은 다졌지만 반등은 아직’이 실적이 말하는 현재 위치입니다.
신발을 사는 사람이 볼 것
소비자 입장에서는 나쁠 게 없는 시기입니다. 나이키가 재고를 털고 도매 채널을 다시 키우는 과정에서 할인 폭이 커졌고, 국내에서도 ‘정가 주고 사면 손해’라는 말이 나올 정도입니다. 반대로 아식스·호카는 인기 모델이 정가에 팔리고 품절도 잦습니다. 러닝을 진지하게 한다면 지금 나이키 러닝 라인은 성능 대비 가격이 좋은 구간에 있고, 데일리 착화나 패션이 목적이면 젤 카야노 복각이나 호카 본디 계열이 리세일 가치까지 포함해 더 나을 수 있습니다. 한 가지만 기억하면 됩니다. 나이키 세일이 크다는 건 브랜드가 위기라는 뜻이지, 신발이 나빠졌다는 뜻은 아닙니다.
주식을 보는 사람이 볼 것
78% 빠진 주가를 보면 “이제 바닥 아닌가”라는 생각이 들기 마련입니다. 실제로 그렇게 보는 쪽은 브랜드 인지도와 60조 원대 매출, 배당 5% 인상, 도매·러닝의 회복 신호를 근거로 듭니다. 반대로 신중한 쪽은 매출 성장이 0%라는 점, 중국 비중 하락이 구조적이라는 점, 지수 제외로 인덱스 펀드의 기계적 매도가 9월 21일 전후로 나올 수 있다는 점을 봅니다. 둘 다 근거가 있고, 어느 쪽이 맞을지는 다음 분기 실적에서 도매 성장이 이어지는지와 중국이 바닥을 찍는지로 갈릴 겁니다. 이 글은 어느 쪽도 권하지 않습니다. 다만 ‘S&P 100 퇴출’이라는 뉴스 자체는 이미 주가에 반영된 과거 성적표라는 점은 분명히 해 둡니다.
자주 묻는 질문
Q. S&P 100에서 빠지면 S&P 500에서도 빠지나요?
아닙니다. S&P 100은 500 중 대형주 100개를 추린 지수라, 100에서 빠져도 500에는 남습니다. 나이키는 여전히 S&P 500 구성 종목입니다.
Q. 나이키가 정말 망하는 건가요?
매출 464억 달러로 여전히 세계 1위 스포츠 브랜드입니다. 문제는 성장 정체와 점유율 하락이지 존속이 아닙니다.
Q. 요즘 러닝화는 어디가 잘 팔리나요?
프리미엄 러닝화 기준으로는 아식스가 미국·유럽·일본에서 점유율 1위(17.4%)이고, 호카는 연 16% 성장 중입니다. 스트라바 사용자 집계에서는 아식스 노바블라스트가 나이키 페가수스를 제쳤습니다.
Q. 나이키 다음 실적 발표는 언제인가요?
나이키는 회계연도가 5월 말에 끝나며, 1분기(6~8월) 실적은 통상 9월 말~10월 초에 발표합니다. 정확한 날짜는 나이키 IR 페이지에서 확인하세요.
마무리
나이키의 18년 만의 지수 퇴출은 “고객에게 직접 팔겠다”는 합리적인 전략이 파트너를 잃고 매대를 잃으면 어떻게 되는지를 보여 주는 사례입니다. 그 사이 아식스와 호카는 특별한 마법 없이 신발을 잘 만들고 소매점과 잘 지내는 것만으로 두 자릿수 성장을 만들었습니다. 신발장에 나이키만 있던 분이라면 한 번쯤 다른 브랜드를 신어 볼 때이고, 주식 계좌에 담을지 고민하는 분이라면 9월 말 실적을 보고 판단해도 늦지 않습니다. 여러분 신발장의 최근 러닝화는 어느 브랜드인가요? 댓글로 남겨 주세요.